
Une entreprise peut disposer d’une trésorerie importante sans nécessairement en avoir besoin immédiatement. Pourtant, laisser durablement ces liquidités sur un compte courant non rémunéré peut représenter un manque à gagner.
Placer sa trésorerie d’entreprise permet de rechercher une rémunération des capitaux disponibles, à condition de préserver les sommes nécessaires à l’activité.
Compte à terme, compte-titres, contrat de capitalisation, fonds monétaires ou produits structurés : plusieurs solutions existent. L’enjeu consiste à choisir les bonnes, en fonction des besoins et de l’horizon d’investissement.
L’essentiel en 4 points
- La trésorerie nécessaire à l’exploitation doit rester disponible.
- L’horizon de placement détermine les solutions envisageables.
- Le compte-titres et le contrat de capitalisation permettent d’accéder à différents supports financiers.
- Diversifier les placements permet de répartir les risques, sans les supprimer.
1. Quelle part de la trésorerie de son entreprise peut-on placer ?
Avant de choisir un produit financier, il faut déterminer les sommes réellement disponibles.
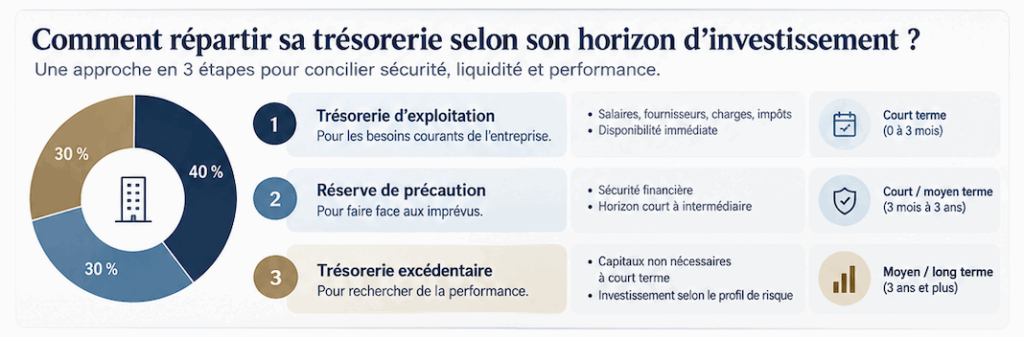
La trésorerie d’une entreprise peut être répartie en trois catégories :
- La trésorerie d’exploitation : destinée aux salaires, fournisseurs, charges, impôts et dépenses courantes.
- La trésorerie de précaution : une réserve pour faire face aux imprévus ou à une baisse d’activité.
- La trésorerie excédentaire : les capitaux qui ne sont pas nécessaires à court terme et qui peuvent être investis sur une durée plus longue.
Cette distinction permet de construire une stratégie sans fragiliser l’entreprise.
2. Quelles enveloppes choisir pour placer sa trésorerie ?
Plusieurs solutions permettent de valoriser les capitaux d’une société. Elles présentent des différences en matière de disponibilité, d’univers d’investissement, de frais et de fiscalité.
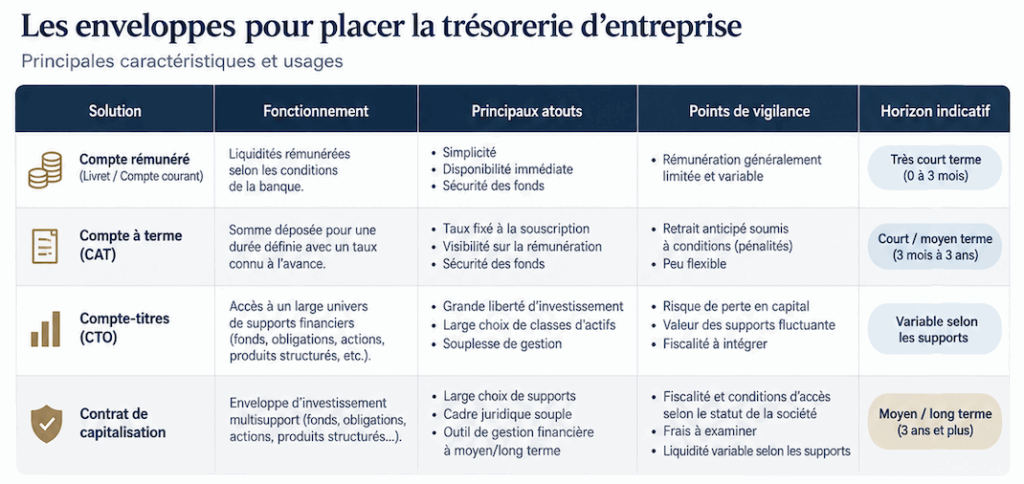
Le compte-titres offre une grande souplesse dans la construction d’un portefeuille. Il peut notamment accueillir des supports monétaires, obligataires ou actions, selon les besoins de l’entreprise.
Le contrat de capitalisation peut constituer une solution complémentaire pour organiser une stratégie financière de plus long terme. Ses conditions d’accès, ses supports et son traitement fiscal dépendent notamment du statut de la société et du contrat retenu.
Enfin, les comptes rémunérés et les comptes à terme permettent de gérer des liquidités sur des échéances identifiées, avec des conditions connues à la souscription pour le compte à terme.
3. Dans quels actifs investir selon son horizon ?
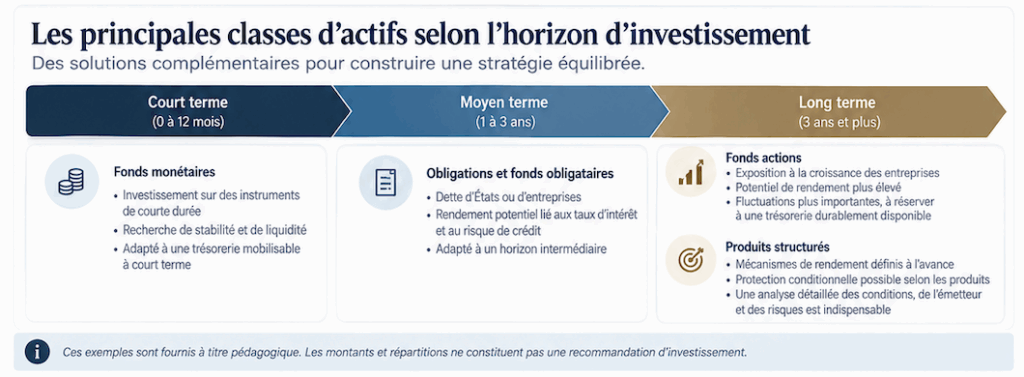
Une fois l’enveloppe choisie, il reste à sélectionner les supports d’investissement. Tous ne répondent pas au même objectif.
Les fonds monétaires : gérer les liquidités à court terme
Les fonds monétaires investissent principalement dans des instruments de dette de courte durée. Ils cherchent à offrir une rémunération cohérente avec les taux monétaires, tout en limitant les fluctuations de valeur.
Ils peuvent être adaptés à une trésorerie mobilisable à court terme, sans garantir le capital ni un rendement fixe.
Les fonds obligataires et actions : rechercher du rendement sur une durée plus longue
Les fonds obligataires permettent d’investir dans la dette d’États ou d’entreprises. Leur rendement potentiel dépend notamment des taux d’intérêt et du risque de crédit.
Les fonds actions donnent accès à la croissance des entreprises, en contrepartie de fluctuations parfois importantes. Ils doivent donc être réservés à une trésorerie véritablement excédentaire, pouvant rester investie sur plusieurs années.
Les produits structurés : une solution complémentaire sous conditions
Les produits structurés peuvent proposer des mécanismes de rémunération définis à l’avance, liés par exemple à l’évolution d’un indice boursier ou de taux d’intérêt.
Certains prévoient une protection conditionnelle ou une garantie du capital à l’échéance, tandis que d’autres exposent à une perte importante, voire totale, du capital. La solidité de l’émetteur, les barrières, les conditions de remboursement et la possibilité de sortie anticipée sont déterminantes.
Ils peuvent présenter un intérêt pour une fraction de trésorerie durablement disponible, lorsque leur fonctionnement et leurs risques sont compatibles avec les objectifs de la société.
4. Pourquoi construire une stratégie de trésorerie diversifiée ?
Une stratégie efficace ne consiste pas à rechercher systématiquement le placement offrant le rendement le plus élevé.
Elle consiste à combiner des solutions complémentaires pour répondre à trois objectifs : disponibilité, maîtrise des risques et recherche de performance.
La diversification peut porter sur les enveloppes, les classes d’actifs, les émetteurs, les échéances et les établissements financiers.
Elle doit également intégrer les frais, la fiscalité de l’entreprise et la possibilité de mobiliser rapidement les capitaux.
Conclusion : faire de sa trésorerie un levier de développement patrimonial
La trésorerie d’entreprise peut devenir un véritable outil de gestion financière lorsqu’elle est organisée en fonction des besoins de l’activité.
En distinguant les liquidités immédiatement nécessaires des capitaux disponibles à plus long terme, le dirigeant peut envisager une stratégie progressive, diversifiée et adaptée à ses objectifs.
Chez Cap Avenir Patrimoine, nous accompagnons les dirigeants dans l’analyse de leur trésorerie et la sélection de solutions d’investissement adaptées à leur société, à leur horizon et à leurs contraintes.