
L’assurance-vie est un outil incontournable pour investir, organiser son épargne et préparer la transmission de son patrimoine. Mais lorsque les capitaux deviennent importants, d’autres enjeux apparaissent : comment renforcer leur protection juridique ? Comment diversifier ses investissements à l’international ? Et comment réduire sa dépendance à un seul environnement bancaire ou réglementaire ?
L’assurance-vie luxembourgeoise apporte des réponses à ces questions. Elle associe un dispositif spécifique de protection des assurés, un univers d’investissement étendu et, selon les contrats, la possibilité de déposer les actifs auprès d’une banque située en Suisse.
L’essentiel en 4 points
- Une protection juridique renforcée : le triangle de sécurité repose sur l’assureur, une banque dépositaire et le régulateur luxembourgeois.
- Une priorité en cas de défaillance : le super-privilège confère aux assurés un droit prioritaire sur les actifs légalement affectés à leurs engagements.
- Une gestion plus internationale : le contrat peut donner accès à des supports, modes de gestion et devises variés.
- Une diversification géographique : certaines solutions permettent de conserver un contrat luxembourgeois tout en déposant les actifs auprès d’une banque suisse.
1. Le triangle de sécurité : un dispositif spécifique de protection des capitaux
L’une des principales particularités de l’assurance-vie luxembourgeoise réside dans son mécanisme de protection des assurés, appelé triangle de sécurité.
Contrairement à ce que son nom pourrait laisser penser, il ne s’agit pas d’une garantie contre les baisses des marchés financiers. C’est un dispositif juridique et prudentiel destiné à protéger les créances des assurés, notamment en cas de défaillance de leur compagnie d’assurance.
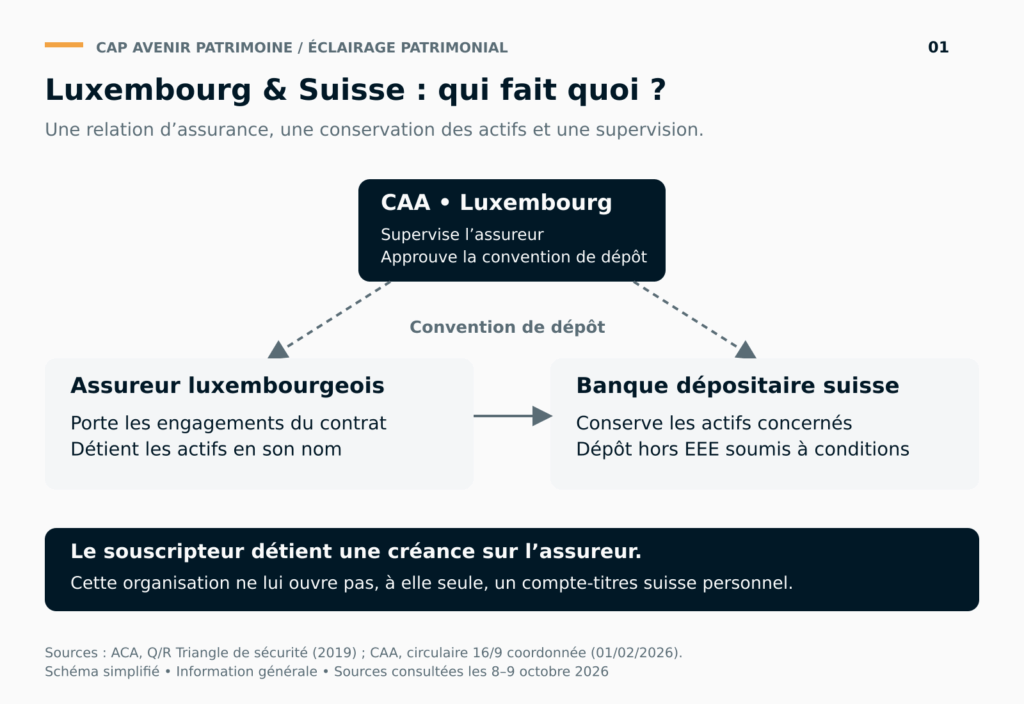
Ce dispositif repose sur trois acteurs complémentaires :
- La compagnie d’assurance gère les contrats et doit affecter des actifs à la couverture de ses engagements envers les assurés.
- La banque dépositaire conserve les actifs représentatifs selon une convention de dépôt encadrée.
- Le Commissariat aux Assurances (CAA) supervise le dispositif et intervient dans l’encadrement de la convention de dépôt.
Les actifs concernés constituent un patrimoine juridiquement distinct, affecté prioritairement au règlement des engagements d’assurance. C’est cette organisation qui renforce la protection des souscripteurs.
Le super-privilège : une priorité pour les assurés
En cas de liquidation de la compagnie d’assurance luxembourgeoise, les assurés bénéficient d’un privilège de premier rang sur les actifs du patrimoine distinct concerné.
Concrètement, ils passent prioritairement par rapport aux créanciers ordinaires de l’assureur pour le paiement de leurs créances sur ce patrimoine.
Ce mécanisme est particulièrement intéressant pour des patrimoines financiers importants : il ne repose pas sur un simple plafond forfaitaire d’indemnisation.
Attention : cette priorité juridique ne garantit ni une récupération intégrale du capital, ni un remboursement immédiat. La valeur des investissements, les actifs disponibles et les conditions de liquidation restent déterminants.
2. Une diversification réglementaire face aux risques exceptionnels
En France, la loi Sapin 2 a renforcé les pouvoirs du Haut Conseil de stabilité financière (HCSF).
En présence d’une menace grave et caractérisée pour la stabilité financière, celui-ci peut notamment décider de limiter temporairement certains rachats, arbitrages ou avances sur des contrats relevant des organismes concernés.
Une compagnie luxembourgeoise de droit luxembourgeois relève, quant à elle, de la supervision prudentielle luxembourgeoise. Elle n’entre pas directement dans le champ de ces mesures françaises de restriction.
L’assurance-vie luxembourgeoise permet ainsi de diversifier le risque réglementaire, en complément d’un contrat français.
Cela ne signifie pas que les fonds sont toujours immédiatement accessibles : les conditions du contrat, la liquidité des supports et d’éventuelles mesures prises dans d’autres cadres juridiques doivent rester prises en compte.
3. Un univers d’investissement élargi pour construire une stratégie sur mesure
Au-delà de sa dimension protectrice, l’assurance-vie luxembourgeoise offre de nombreuses possibilités pour organiser et diversifier son patrimoine.
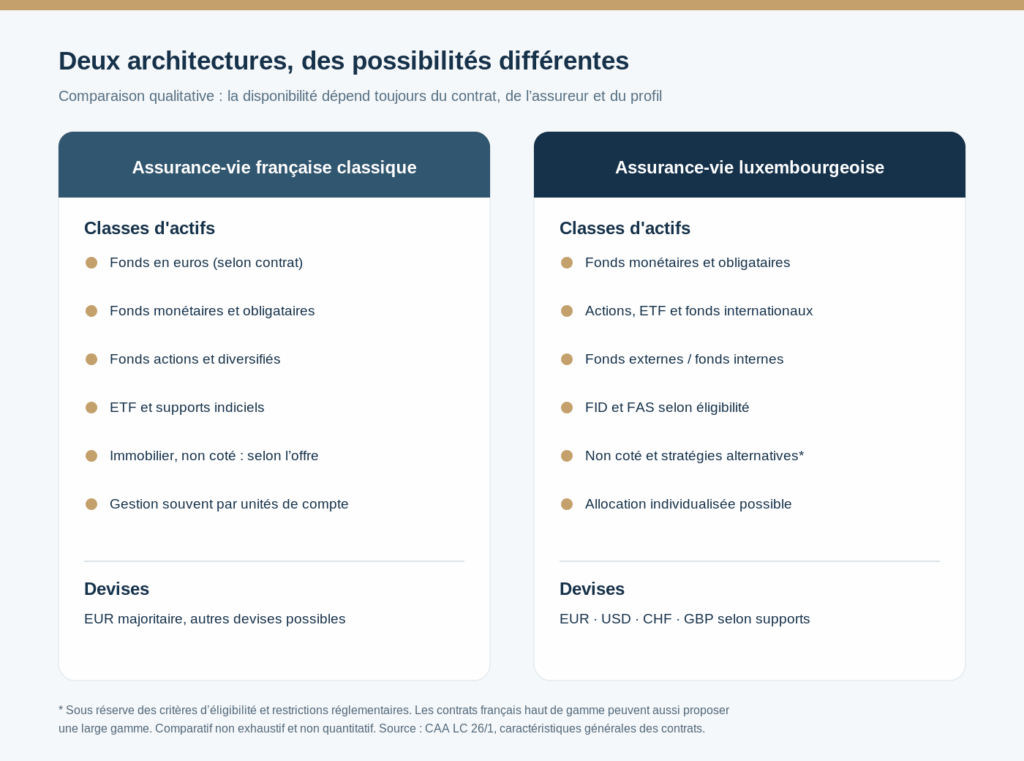
Selon le contrat, le montant investi et le profil de l’investisseur, il est notamment possible d’accéder à différentes classes d’actifs :
- Des fonds monétaires, obligataires, diversifiés et actions.
- Des ETF et des fonds de gestion internationale.
- Des titres financiers détenus dans des structures d’investissement adaptées.
- Des actifs moins traditionnels, comme certaines stratégies de private equity, de dette privée ou d’investissements alternatifs, sous réserve d’éligibilité.
Les contrats luxembourgeois proposent notamment différentes architectures : fonds externes, fonds internes collectifs, fonds internes dédiés (FID) et fonds d’assurance spécialisés (FAS).
Leur intérêt réside dans la possibilité de construire, sous conditions, une allocation plus individualisée qu’avec une assurance-vie française standard.
La diversification monétaire
Autre possibilité : investir dans différentes devises comme l’euro (EUR), le dollar américain (USD), le franc suisse (CHF) ou la livre sterling (GBP), lorsque le contrat et les supports le permettent.
Cette flexibilité peut présenter un intérêt pour une personne disposant d’intérêts patrimoniaux internationaux, souhaitant diversifier son exposition monétaire ou anticipant certaines dépenses dans une autre devise.
Une diversification en devises peut toutefois entraîner des pertes de change. Elle ne constitue pas automatiquement une protection contre la dépréciation de l’euro.
4. Luxembourg et Suisse : une architecture patrimoniale internationale
Certains contrats d’assurance-vie luxembourgeois permettent de choisir une banque dépositaire située hors du Luxembourg, notamment en Suisse, lorsque l’assureur et la banque disposent des accords et autorisations nécessaires.
L’architecture associe alors :
- Un contrat d’assurance-vie luxembourgeois, bénéficiant de son cadre juridique spécifique.
- Une banque dépositaire suisse, chargée de la conservation des actifs dans le cadre de la convention applicable.
- Une gestion financière diversifiée, pouvant intégrer plusieurs marchés, classes d’actifs et devises.
Le Luxembourg constitue ainsi le cadre juridique de l’assurance, tandis que la Suisse peut être le lieu de conservation des actifs.
Cette organisation permet une diversification des intervenants et des juridictions, sans nécessiter que le souscripteur détienne directement un compte bancaire suisse.
Chez Cap Avenir Patrimoine, nous travaillons avec des partenaires permettant d’étudier ce type d’architecture, en fonction du patrimoine, des objectifs et des modalités propres à chaque solution.
Il ne s’agit pas d’un mécanisme de confidentialité fiscale : les obligations de déclaration et de transparence demeurent applicables.
Conclusion : une solution premium pour structurer un patrimoine important
L’assurance-vie luxembourgeoise ne doit pas être envisagée comme un simple remplacement de l’assurance-vie française.
Elle constitue avant tout un outil complémentaire pour les investisseurs souhaitant renforcer leur protection juridique, accéder à une gestion plus personnalisée et diversifier leur patrimoine à l’international.
La combinaison d’un contrat luxembourgeois, d’une banque dépositaire éventuellement située en Suisse et d’une allocation financière adaptée peut présenter un intérêt particulier dans le cadre d’une stratégie patrimoniale à long terme.
Cap Avenir Patrimoine accompagne ses clients dans l’analyse, la structuration et le suivi de ces solutions, avec une approche fondée sur leurs objectifs, leur situation personnelle et la cohérence globale de leur patrimoine.